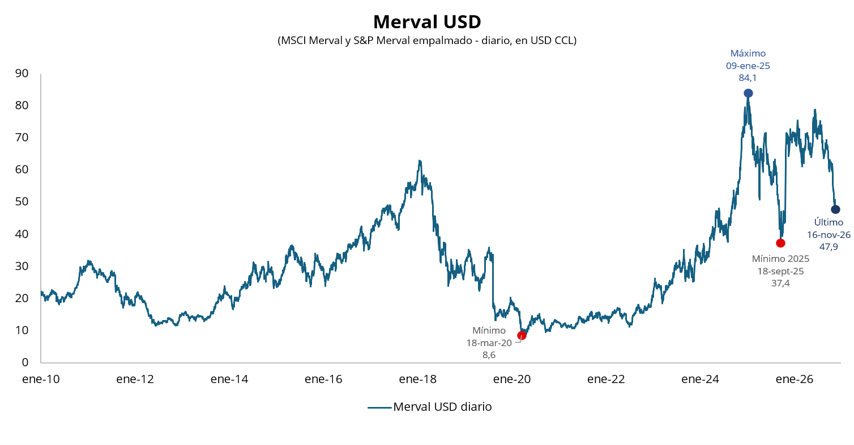
En un comienzo de semana complicado para los activos argentinos, el equity fue el más golpeado de la rueda. En un contexto de fuertes bajas en el equity global, el MSCI Merval amplificó el movimiento y finalizó la jornada con una baja del 5,4% en pesos y del 5,9% en dólares, ubicándose en USD 47,9. De esta manera, el índice acumula una baja del 30% en dólares en lo que va del año. En la misma línea, los ADRs argentinos en Nueva York profundizaron la racha negativa y cerraron la rueda con bajas generalizadas. Las mayores caídas se observaron en Supervielle (-7,7%), BBVA (-7,4%), Edenor (-7,3%) y Loma Negra (-7,1%).
Por el lado de las curvas soberanas en pesos, la curva a tasa fija cerró la jornada con leves caídas a lo largo de toda la curva, lo que se tradujo en una suba de los rendimientos. En este contexto, las tasas se ubican en torno al 1,85%-2,25% TEM. En la misma línea, la curva CER operó con bajas de precios, llevando los rendimientos reales promedio a niveles en torno al 2,9% para 2027 y al 9,7% para 2028. De esta manera, la curva muestra un marcado empinamiento en el tramo 2028, en el que el mercado incorpora en precios el riesgo electoral. Por su parte, la caución se mantuvo estable respecto del viernes, con la tasa a 1 día por debajo del 20% TNA.
Hoy el Tesoro llevará a cabo un canje para los tenedores de la letra dolár linked D30N6, cuyo vencimiento es el 30 de noviembre. La operación contempla la posibilidad de intercambiar dicho instrumento por una nueva letra dólar linked con vencimiento 29 de enero de 2027 (D29E7). Al igual que en meses anteriores, el Tesoro ofrece este nuevo canje con el objetivo de facilitar el rollover del instrumento dólar linked de fin de mes (alrededor de $7,3 billones).
Los bonos soberanos en dólares comenzaron la semana con una caída promedio del 0,7%. Los Globales en Nueva York registraron retrocesos en el inicio de la semana, con las caídas más pronunciadas en el tramo largo de la curva. En este contexto, el riesgo país cerró al alza, ubicándose por encima de los 850 puntos básicos.
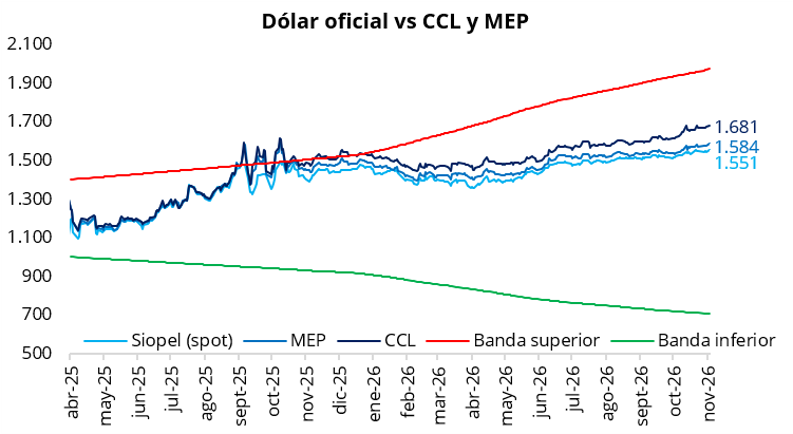
El tipo de cambio oficial comenzó la semana con una suba del 0,5%, ubicándose en $1.551 (+$7,5 respecto del viernes). En un contexto de fortalecimiento global del dólar, sumado a la fuerte depreciación del real brasileño (cerca del 2%), el tipo de cambio oficial enfrenta nuevas presiones y vuelve a marcar máximos nominales. En la misma línea, los dólares financieros registraron avances en la jornada de ayer: el CCL cerró en torno a $1.680 (+0,5%), mientras que el MEP finalizó cerca de $1.585 (+0,4%). En este contexto, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 8,5%, mientras que el diferencial entre el CCL y el MEP se ubicó por encima del 6,0%.
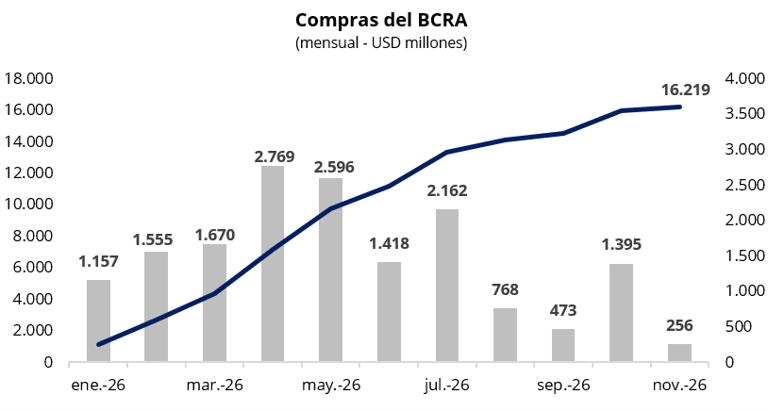
En una rueda con un volumen operado cercano a los USD 350 millones, el Banco Central comenzó la semana con compras por USD 33 millones, acumulando USD 256 millones en noviembre y USD 16.219 millones en lo que va del año. De esta manera, en una jornada con poco volumen operado, el BCRA mantuvo su intervención compradora respecto de la semana pasada, adquiriendo cerca del 9% del volumen operado en el mercado oficial.
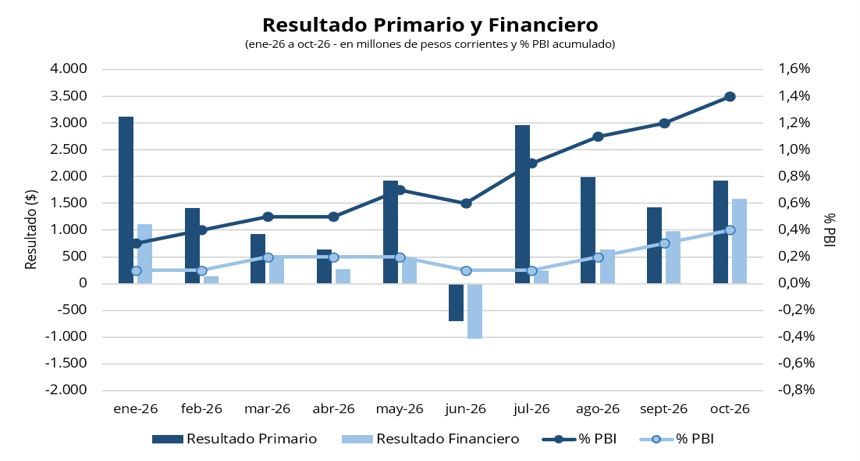
El gobierno registró en octubre un superávit primario de $1.931.156 millones y un superávit financiero de $1.579.627 millones, luego de pagos de intereses de deuda por $352.530 millones. De esta manera, en los primeros diez meses del año, el gobierno acumuló un superávit financiero cercano al 0,4% del PBI y un superávit primario en torno al 1,4% del PBI, reafirmando la continuidad del ancla fiscal como uno de los pilares centrales del programa económico.
En términos reales, los ingresos totales registraron en octubre una caída del 1,5% interanual, mientras que el gasto primario se contrajo un 7,2% interanual. Por el lado de los ingresos, los recursos tributarios tuvieron una leve suba del 0,7% en términos reales, impulsados por los derechos de exportación (+138,4%), el impuesto a las ganancias (+23,3%) y los aportes a la seguridad social (+0,4%). Por otra parte, los impuestos asociados a la actividad continuaron mostrando caídas: IVA (-7,9%), débitos y créditos (-8,7%) y derechos de importación (-33,3%). En cuanto al gasto, se destacaron las caídas reales en los subsidios económicos (-16,3%), principalmente en energía (-13,0%) y transporte (-25,6%), y en el gasto salarial del sector público (-8,4%). También retrocedieron las transferencias a universidades (-46,9%). En sentido contrario, aumentaron las jubilaciones y pensiones (+2,1%), principal partida del gasto, y las asignaciones para protección social (+2,2%).
Salta confirmó el desdoblamiento de sus elecciones provinciales. El gobernador Sáenz oficializó la convocatoria a los comicios, que se realizarán el 16 de mayo de 2027, cinco meses antes de las elecciones presidenciales. La decisión se suma a la de otras provincias que también decidieron separar sus calendarios electorales de las elecciones nacionales. Hasta el momento, Neuquén, Santa Fe, Tucumán y Salta confirmaron sus respectivas fechas, mientras que se espera que más provincias anuncien el desdoblamiento en los próximos meses.