En el plano internacional, Flávio Bolsonaro se impuso en la primera vuelta de las elecciones presidenciales de Brasil con más del 47% de los votos, frente al 45% de Lula da Silva. Así, la elección se definirá en el balotaje del próximo 25 de octubre. El resultado es relevante para Argentina: Brasil es nuestro principal socio comercial, y un triunfo de Bolsonaro, de afinidad ideológica con Milei, abriría la puerta a un vínculo político mucho más cercano y a un mayor impulso a la agenda de apertura comercial dentro del Mercosur.
La semana pasada volvió a mostrar dos realidades distintas en el mercado local, con activos soberanos en dólares y en pesos que siguen moviéndose en direcciones opuestas. En la renta fija en dólares, los bonos soberanos volvieron a mostrar un desempeño débil y profundizaron la baja que arrancó en septiembre, en un contexto global inestable, marcado por la suba de las tasas en Estados Unidos.
En lo político, las señales que llegaron desde la “Argentina Week” en París fueron positivas. El presidente Milei y distintos miembros de su gabinete presentaron las oportunidades de inversión en el país y se anunciaron nuevos proyectos bajo el RIGI. Además, 13 gobernadores de distintos partidos acompañaron al presidente en el viaje, una señal de consenso en torno a la necesidad de atraer inversiones al país. Sin embargo, estas noticias no lograron traducirse en una mejora en el desempeño de los bonos soberanos en dólares.
Esto plantea la pregunta de si el inversor en dólares empieza a exigir señales más concretas de la economía local, sobre todo después de los malos datos de actividad de julio y con las elecciones del año próximo en el horizonte. En este sentido, esta semana se conocerán los primeros indicadores de agosto, con los datos de industria y construcción, que podrían mostrar un rebote tras la fuerte caída de julio.
Los activos en pesos, en cambio, muestran otra dinámica. Tras dejar atrás la volatilidad de tasas que apareció en algunos momentos del año, el Tesoro logró consolidar una mayor estabilidad en el mercado de pesos y aportar calma a las curvas. El gobierno mantiene una estrategia prudente en las licitaciones y evita absorber liquidez en exceso del sistema.
En el frente cambiario, el gobierno parece haber dejado atrás el tramo estacionalmente más exigente del año. Septiembre cerró sin sobresaltos en el tipo de cambio, aunque a costa de menores compras del Banco Central. Si bien se observaron episodios puntuales de presión cambiaria durante los últimos meses, el BCRA cuenta con distintos instrumentos para controlar la volatilidad, tanto a través de la venta de futuros como de instrumentos dólar linked. Las primeras jornadas de octubre comienzan a mostrar un cambio favorable en la estacionalidad, con mayores ingresos de divisas del agro y liquidaciones de emisiones de deuda en dólares de provincias y empresas. Por eso, esperamos un mejor flujo de oferta hacia adelante, lo que debería contribuir a un escenario menos volátil para el mercado cambiario, en el que el BCRA podría acelerar el ritmo de compra de dólares.
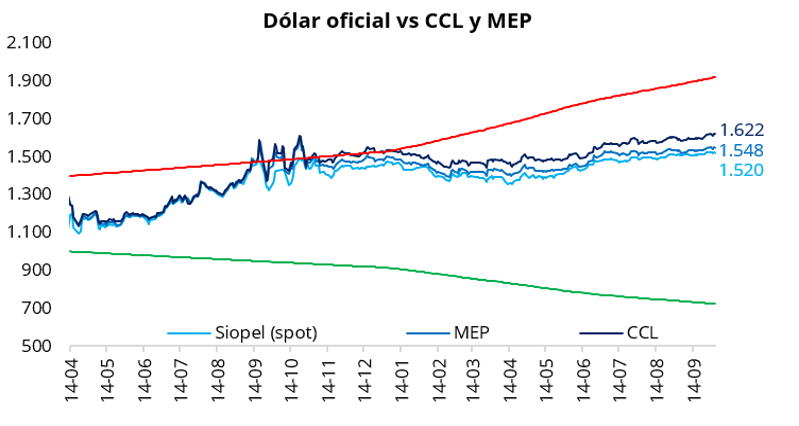
El tipo de cambio oficial finalizó la semana a la baja, con una caída del 0,3% el viernes, ubicándose en $1.520 (-$4,5 respecto del jueves). En el balance semanal, el dólar oficial tuvo una caída de $5,5 respecto de la semana anterior y se ubicó un 20,9% por debajo de la banda superior de $1.922. En la misma línea, los dólares financieros finalizaron la semana con caídas respecto del jueves: el CCL cerró en la zona de $1.620 (-0,1%), mientras que el MEP se ubicó en torno a $1.550 (-0,3%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 6,5%, mientras que el diferencial entre el CCL y el MEP ubicó por encima del 4,5%.
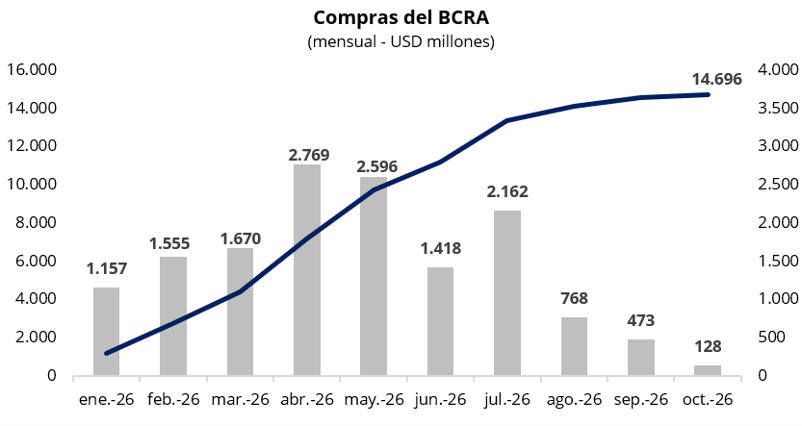
En una rueda con un volumen operado cercano a los USD 720 millones, el Banco Central finalizó el viernes con compras por USD 35 millones, acumulando USD 128 millones en las primeras dos ruedas del mes y USD 14.696 millones en lo que va del año. En la semana, el BCRA aceleró su participación compradora en el mercado oficial, adquiriendo en promedio cerca del 10% del volumen operado, muy por encima del 1% registrado durante la semana anterior.
El secretario del Tesoro de Estados Unidos, Scott Bessent, reiteró el respaldo del gobierno estadounidense a la Argentina y señaló que podrían volver a brindar asistencia financiera en caso de ser necesario, tal como ocurrió en octubre de 2025. Además, Bessent destacó el proceso de reformas llevado adelante por el gobierno de Milei y sostuvo que la estabilización del país generó un cambio significativo en la región.
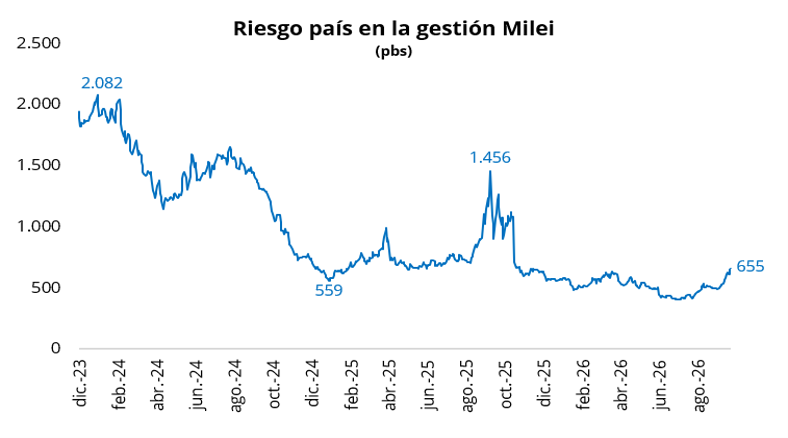
Con un escenario global que no ayuda, los bonos soberanos en dólares finalizaron una nueva semana en terreno negativo. Los Globales en Nueva York finalizaron el viernes con una caída promedio del 0,2%, con rendimientos prácticamente neutros en el tramo corto y caídas en la parte larga de la curva. De esta manera, los bonos acumularon una caída promedio del 1,9% en la semana, llevando el precio promedio ponderado por outstanding a USD 71,9. En la misma sintonía, el riesgo país subió 46 puntos básicos en la semana, finalizando en torno a los 655 puntos básicos.
Por el lado de la deuda soberana en pesos, las curvas cerraron la semana en terreno positivo, con compresión de rendimientos. La curva a tasa fija finalizó la semana con rendimientos promedio en torno al 1,85% TEM en el tramo corto y al 2,15% TEM en el tramo largo. Por su parte, la curva CER finalizó la semana con rendimientos reales promedio del 4,5% para 2027 y del 9,5% para 2028, frente al 6,1% y 9,9% de la semana anterior, respectivamente. En tanto, la tasa de caución finalizó la jornada estable, luego de mostrar cierta volatilidad a lo largo de la semana, con la caución a 3 días (próximo día hábil) promediando 20,5% TNA el viernes.
Por el lado del equity, en el mercado local el S&P Merval cerró el viernes con una suba del 0,3% tanto en pesos como en dólares. En el balance semanal, el índice retrocedió 4,4% en moneda local y 4,7% medido en dólares, ubicándose en torno a los USD 1.705, su menor nivel desde fines de octubre del año pasado, previo a las elecciones de medio término. De esta manera, en las últimas tres semanas acumula una caída del 12,1% en dólares. Por su parte, en Nueva York, los ADRs argentinos finalizaron el viernes con rendimientos mixtos, destacándose las subas de Loma Negra (+1,4%), IRSA (+1,2%) e YPF (+0,8%). En tanto, Central Puerto (-1,3%), Macro (-1,2%) y Edenor (-0,6%) cerraron la rueda en terreno negativo.