La jornada de ayer estuvo marcada por una fuerte ola de ventas en Wall Street, con el Nasdaq desplomándose un 5,5%, arrastrado por las acciones tecnológicas y, en particular, por los fabricantes de semiconductores. Luego de la suba del miércoles tras el resultado de las elecciones de medio término, los mercados estadounidenses revirtieron la tendencia ante el temor de que el nuevo Congreso, con mayoría demócrata, impulse regulaciones sobre el sector de inteligencia artificial, como restricciones a la construcción de data centers, lo que podría frenar el ritmo de expansión que el mercado venía descontando. En este contexto, el índice VIX se disparó cerca de un 70%, hasta los 27,5 puntos, su nivel más alto desde fines de marzo, y el risk-off global se trasladó con fuerza a los activos argentinos, que ya venían mostrando un desempeño débil en las últimas semanas.
Por el lado de la deuda soberana en pesos, la tasa de caución registró una fuerte volatilidad al alza sobre el final de la rueda. La jornada había comenzado con cierta demanda, en tanto el mercado esperaba que los pesos de las recompras de bonos largos atribuidas al gobierno aportaran liquidez adicional al sistema. Sin embargo, esto no se materializó a lo largo de la rueda, por lo que las tasas comenzaron a subir de manera progresiva, hasta registrar una fuerte corrida sobre el cierre, cuando la caución a 6 días (dado el feriado bancario de hoy y los del próximo lunes y martes) llegó a operar en torno al 190% TNA, mientras que el promedio ponderado de la jornada se ubicó en 29,6% TNA.
En este contexto, la curva a tasa fija mostró un comportamiento relativamente sólido, con subas en el tramo hasta febrero de 2027 y sin grandes cambios en la parte larga. En el resto de las curvas, el mercado operó expectante ante la posibilidad de que reapareciera la demanda oficial observada en la rueda previa. En la curva CER, el tramo 2027 registró una compresión de rendimientos, que se ubicaron en promedio en torno al 3,8% real, mientras que los bonos 2028 finalizaron con leves caídas al no materializarse un nuevo bid por parte del gobierno.
Luego de varios meses de estabilidad en las tasas overnight, el episodio de ayer volvió a llevar a la caución a niveles similares a los observados el año pasado tras el desarme de las LEFIs. Si bien la ausencia de cinco días hábiles bancarios, sin liquidación de pesos, probablemente haya sido el factor determinante en la demanda de liquidez sobre el final de la jornada, la magnitud del salto vuelve a poner de manifiesto la fragilidad del esquema monetario y el impacto sobre el mercado de pesos ante shocks puntuales.
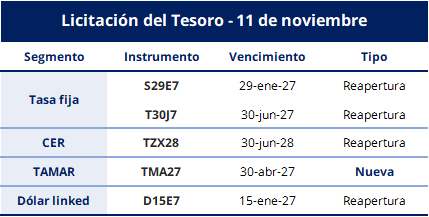
El Tesoro anunció las condiciones de la primera licitación de deuda en pesos del mes, que se realizará el próximo miércoles, con el objetivo de afrontar vencimientos por alrededor de $10,6 billones. El Tesoro ofrecerá un menú compuesto por cinco instrumentos: dos a tasa fija, un CER, un TAMAR y un dólar linked. Por sexta licitación consecutiva, el Tesoro no licitará instrumentos en dólares, por lo que no se ofrecerá el remanente del AO29.
En una licitación con vencimientos similares a los de la última de octubre, el Tesoro ofrecerá un menú concentrado en instrumentos con vencimiento previo a las elecciones presidenciales de 2027, a excepción del bono CER con vencimiento en 2028. De cara a los próximos meses, el calendario de la deuda en pesos del gobierno muestra una elevada carga de vencimientos, concentrados mayormente en las licitaciones de fin de mes, lo que mantendrá al Tesoro con importantes necesidades de refinanciamiento en un contexto de mayor volatilidad para los activos locales.
Los bonos soberanos en dólares registraron la mayor caída promedio diaria en algo más de un año. En una jornada de risk-off global, los Globales en Nueva York profundizaron la caída de las últimas semanas, con una baja promedio del 2,8%. De esta manera, acumulan una caída cercana al 13% en lo que va del año, mientras que el precio promedio ponderado por outstanding se ubicó en torno a USD 65,9, su menor nivel desde octubre de 2025. En línea con esta dinámica, el riesgo país anotó una nueva suba, finalizando el día en torno a los 925 puntos básicos.
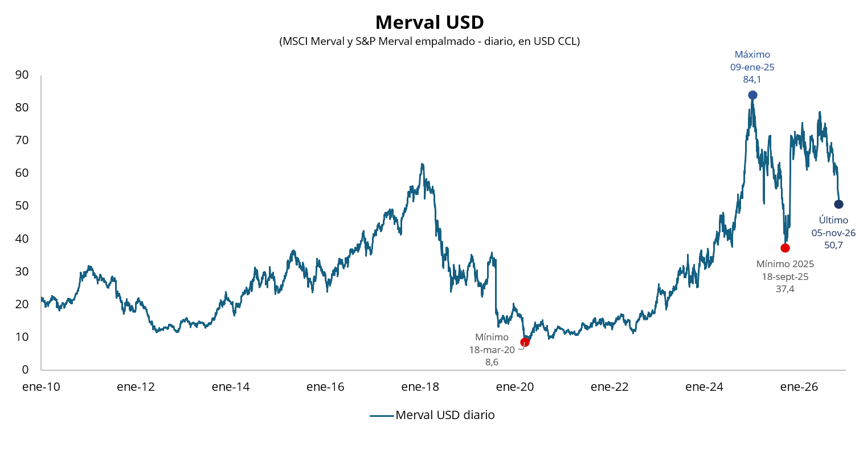
En una jornada de fuertes caídas en los índices globales, el MSCI Merval no fue la excepción y extendió la caída del miércoles, con una baja del 4,1% en pesos y del 3,5% en dólares. El índice suma su octava baja en las últimas nueve ruedas y se ubica en USD 50,7. En la misma línea, en Nueva York, los ADRs argentinos finalizaron la rueda con bajas generalizadas, donde las principales caídas se observaron en YPF (-7,1%), TGS (-6,3%), Edenor (-5,0%) y BBVA (-3,9%).
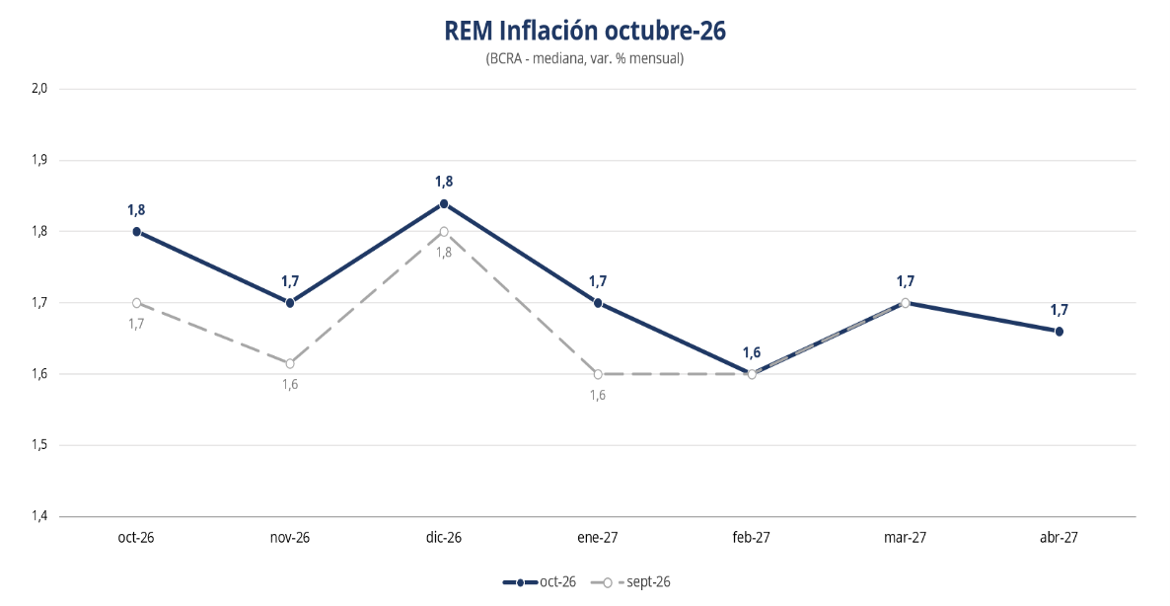
El Banco Central de la República Argentina (BCRA) difundió el Relevamiento de Expectativas de Mercado (REM) correspondiente al mes de octubre. Las proyecciones de inflación para los próximos meses mostraron leves subas respecto del relevamiento anterior. Según el REM, la inflación de octubre se ubicaría en 1,8%, levemente por encima del 1,7% proyectado previamente, mientras que entre noviembre y abril las estimaciones muestran un estancamiento en el proceso desinflacionario, oscilando entre 1,6% y 1,8% mensual. Para 2026, en tanto, la expectativa de inflación anual se ubicó en 30,4% (+0,4% respecto del REM anterior).
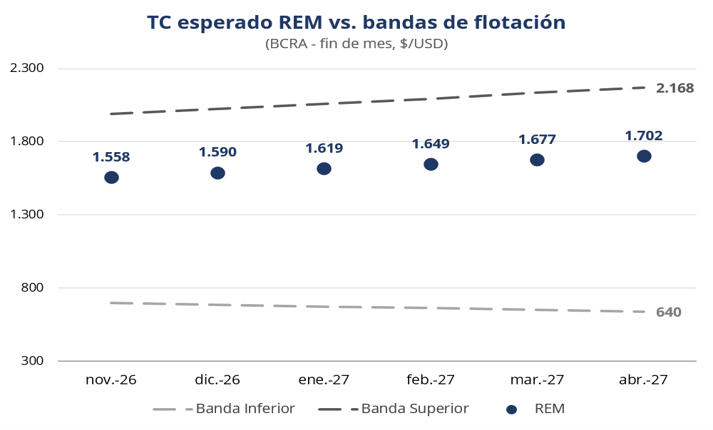
Por el lado de la actividad, la estimación de crecimiento del PBI tuvo un nuevo ajuste a la baja (-0,8 p.p.) para este año, que ahora se ubica en una suba promedio anual del 0,7%. Respecto del tipo de cambio, el dólar oficial (A3500) se proyecta en $1.590 para fin de año, es decir, $24 por debajo del relevamiento previo. En cuanto a la tasa de interés, el REM mostró leves subas en las proyecciones para los próximos meses, proyectando una tasa en torno al 24,0% TNA hacia fin de año.
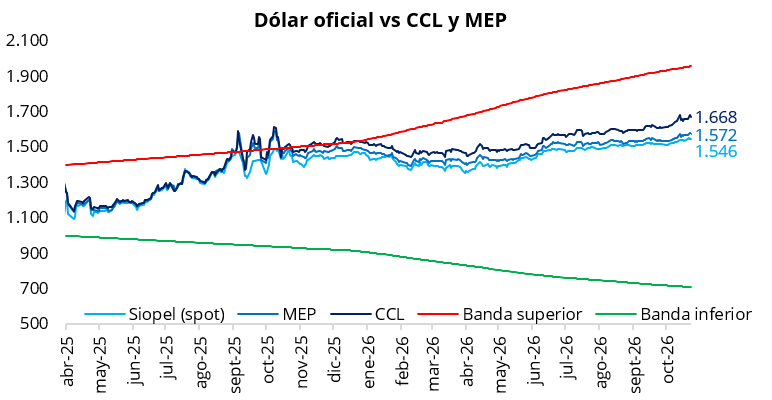
El tipo de cambio oficial cerró la jornada de ayer prácticamente sin cambios, ubicándose en $1.545,5 (-$0,5 respecto del miércoles). Por su parte, los dólares financieros finalizaron la jornada con caídas: el CCL cerró en torno a $1.670 (-0,7%), mientras que el MEP se ubicó cerca de $1.570 (-0,6%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se ubicó en la zona del 8,0%, mientras que el diferencial entre el CCL y el MEP se mantuvo en torno al 6,0%.
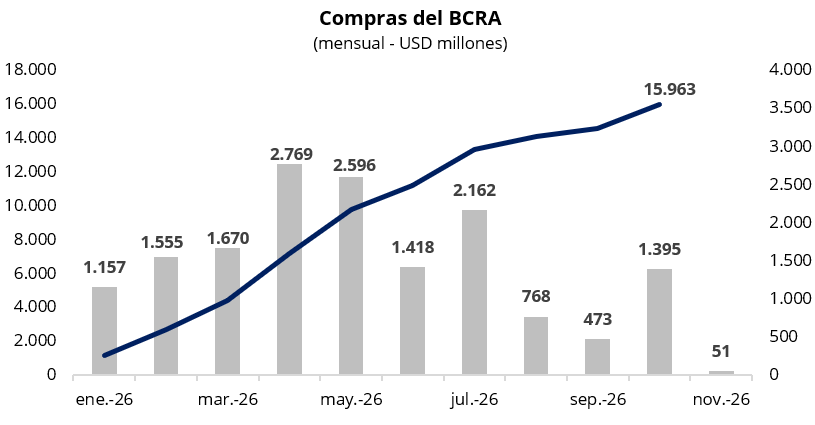
El Banco Central compró USD 42 millones en la rueda de ayer y superó los USD 16.000 millones de compras en el año. En una rueda con un volumen operado cercano a los USD 750 millones, el BCRA compró divisas por segunda vez en lo que va del mes, acumulando USD 16.014 millones en lo que va del año. De esta manera, la compra representó cerca del 6% del total negociado. Por su parte, las reservas internacionales brutas se ubicaron en USD 49.642 millones, luego de que el gobierno efectuara un pago cercano a USD 880 millones al FMI, correspondiente al vencimiento de noviembre.
Por último, hoy a las 11am se conocerá la inflación de octubre de la Ciudad de Buenos Aires, un dato que podría servir como proxy de la dinámica de la inflación nacional. En septiembre, la inflación de la Ciudad se había ubicado en 1,8%, levemente por debajo del dato nacional (1,9%). El INDEC dará a conocer la inflación nacional el próximo jueves.