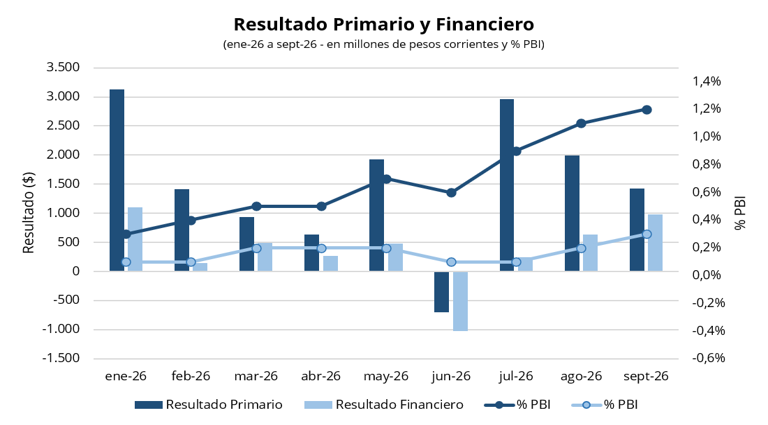
El gobierno registró en septiembre un superávit primario de $1.427.640 millones y un superávit financiero de $977.173 millones, luego de pagos de intereses de deuda por $450.467 millones. De esta manera, en los primeros nueve meses del año, el gobierno acumuló un superávit financiero cercano al 0,3% del PBI y un superávit primario en torno al 1,2% del PBI, reafirmando la continuidad del ancla fiscal como uno de los pilares centrales del programa económico.
En términos reales, los ingresos totales registraron en septiembre una suba del 2,4% interanual mientras que el gasto primario tuvo una caída del 0,9% interanual. Por el lado de los ingresos, los recursos tributarios tuvieron una suba del 2,9% en términos reales, impulsados por el impuesto a las ganancias (+24,6%), aportes a la seguridad social (+0,9%) y derechos de exportación (+61,6%). Por otra parte, los impuestos asociados a la actividad continuaron mostrando caídas: IVA (-5,9%), débitos y créditos (-0,3%) y derechos de importación (-25,3%). En cuanto al gasto, se destacaron las caídas reales en el gasto salarial del sector público (-0,9%), subsidios económicos (-2,7%) y asignaciones para protección social (-5,4%). En sentido contrario, aumentaron las transferencias a universidades (+6,8%), jubilaciones y pensiones (+7,5%) y transferencias a provincias (+56,2%).
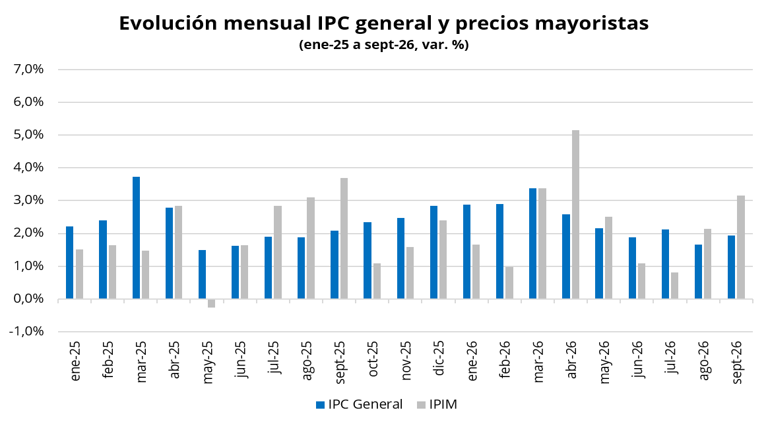
Los precios mayoristas mostraron una nueva aceleración en septiembre. El Índice de Precios Internos al por Mayor (IPIM) registró una suba mensual del 3,2%, frente al incremento del 2,1% observado en agosto. Por componentes, los productos nacionales aumentaron 3,4% mensual, donde los productos primarios registraron un incremento del 7,9%, explicado principalmente por la suba del 15% en petróleo y gas. Por su parte, los productos importados registraron un incremento mensual del 0,4%.
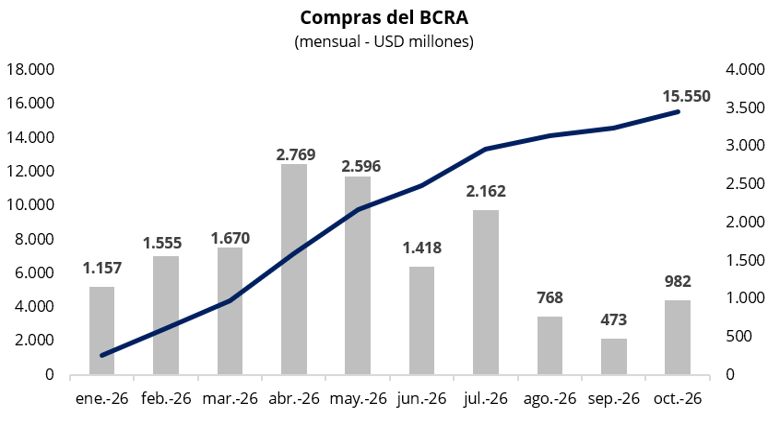
El Banco Central registró una semana de fuertes compras, con USD 642 millones en las cuatro ruedas de la semana pasada. En una rueda con un volumen operado cercano a los USD 630 millones, el Banco Central finalizó el viernes con compras por USD 68 millones, acumulando USD 982 millones en octubre y USD 15.550 millones en lo que va del año. En la semana, el BCRA aceleró su participación compradora en el mercado oficial, adquiriendo en promedio cerca del 30% del volumen operado, muy por encima del 8% registrado durante la semana anterior.
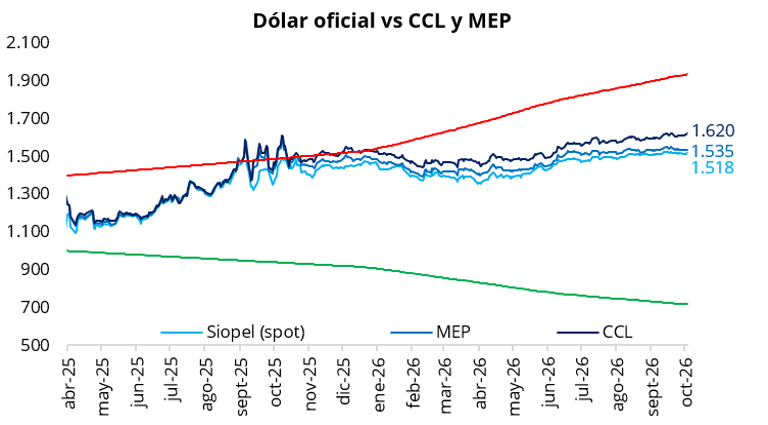
El tipo de cambio oficial finalizó la semana al alza, con una suba del 0,3% el viernes, ubicándose en $1.518 (+$5 respecto del jueves). En el balance semanal, el dólar oficial tuvo una leve suba de $1 respecto de la semana anterior y se ubicó un 21,6% por debajo de la banda superior de $1.936. En la misma línea, los dólares financieros finalizaron la semana con subas respecto del jueves: el CCL cerró en la zona de $1.620 (+0,2%), mientras que el MEP se ubicó en torno a $1.535 (+0,1%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 6,5%, mientras que el diferencial entre el CCL y el MEP ubicó por encima del 5,25%.
Los bonos soberanos en dólares cerraron el viernes con caídas, completando una semana de desempeño negativo. Los Globales en Nueva York retrocedieron un 0,8% en promedio en la última rueda, con bajas de hasta el 1,2% en el tramo largo de la curva, y acumularon una caída promedio del 1,8% en las últimas cinco jornadas. De esta manera, el precio promedio ponderado por outstanding se ubicó en USD 72,6, mientras que el riesgo país subió 56 puntos básicos en la semana, hasta los 650 puntos básicos.
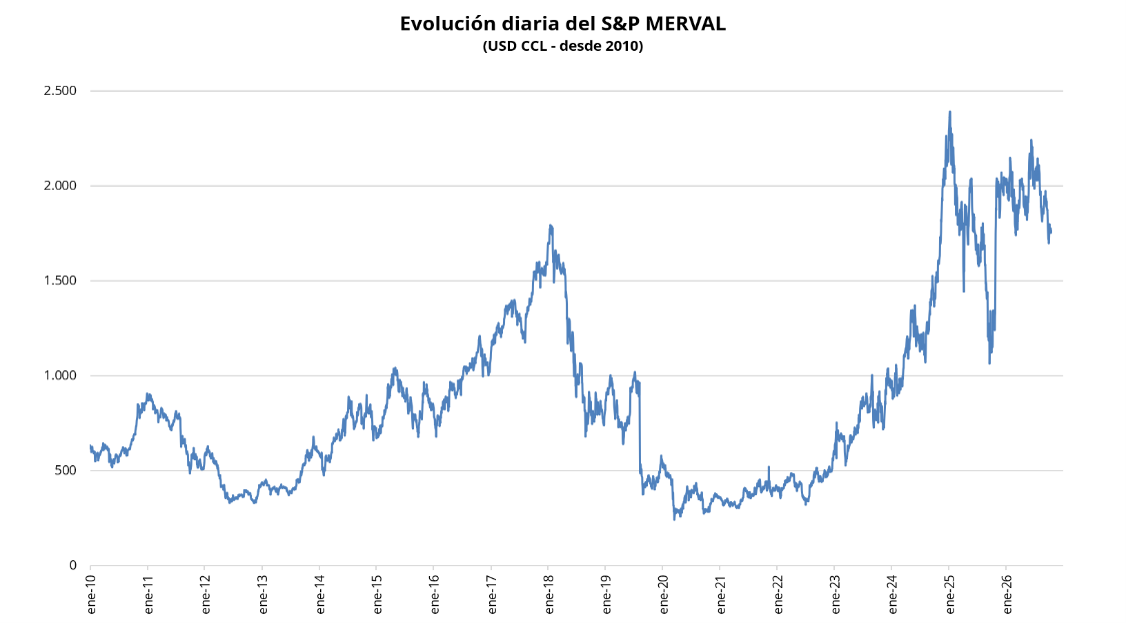
Por el lado del equity, en el mercado local el S&P Merval cerró el viernes con una caída del 0,4% en pesos y del 0,6% en dólares. En el balance semanal, el índice avanzó un 0,7% en moneda local y 0,1% medido en dólares, ubicándose en torno a los USD 1.760. Por su parte, en Nueva York, los ADRs argentinos finalizaron el viernes con mayoría de bajas, a excepción de las compañías del sector energético: YPF (+1,9%), Pampa Energía (+0,8%) y TGS (+0,6%), que avanzaron en línea con la suba del petróleo Brent. Las caídas más destacadas de la rueda se observaron en Supervielle (-1,6%), Macro (-1,5%) y Edenor (-1,5%).
Por el lado de la deuda soberana en pesos, las curvas cerraron la semana en terreno positivo, con compresión de rendimientos. La curva a tasa fija finalizó la semana con rendimientos promedio en torno al 1,8% TEM en el tramo corto y al 2,0% TEM en el tramo largo. Por su parte, la curva CER finalizó la semana con rendimientos reales promedio del 3,6% para 2027 y del 8,9% para 2028, frente al 4,4% y 9,0% de la semana anterior, respectivamente. En tanto, la tasa de caución finalizó la jornada con caídas respecto del jueves, con la caución a 3 días (próximo día hábil) promediando 21,3% TNA el viernes.
El Tesoro anunció una oferta de canje para los tenedores de la letra dolár linked D30O6, cuyo vencimiento es el 30 de octubre. La operación se llevará a cabo mañana y contempla la posibilidad de intercambiar dicho instrumento por la letra dólar linked con vencimiento 30 de noviembre de 2026 (D30N6), la letra dólar linked con vencimiento 15 de enero de 2027 (D15E7) o por el bono dólar linked con vencimiento 30 de junio de 2027 (TZV27). Al igual que en meses anteriores, el Tesoro ofrece este nuevo canje con el objetivo de facilitar el rollover del instrumento dólar linked de fin de mes (alrededor de $8,1 billones).