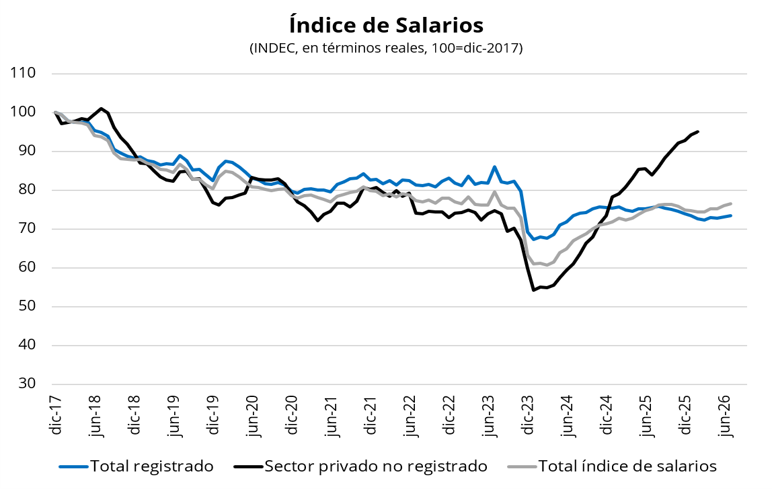
El INDEC publicó el índice de salarios de julio, que se ubicó por encima de la inflación por quinto mes consecutivo. El indicador registró un incremento del 2,8% mensual, con subas por encima de la inflación en todos los segmentos. De esta manera, los salarios reales, considerando el conjunto de los segmentos que componen el índice, se ubican un 4,9% por encima del nivel de noviembre de 2023, previo a la asunción del gobierno de Milei. Dentro del sector privado, los salarios registrados crecieron un 2,3% mensual en julio, levemente por encima de la inflación del mes, aunque todavía se encuentran un 3,4% por debajo de los niveles de noviembre de 2023. En el sector informal (con datos a febrero de 2026, dado que se publican con rezago), los salarios aumentaron un 3,9% mensual (+1,0% en términos reales), por lo que se ubicaban un 41,6% por encima del nivel de noviembre de 2023.
Los salarios suman un nuevo mes de recuperación gradual, dinámica que podría acentuarse con el dato de agosto. La consolidación del sendero desinflacionario comienza a permitir que los salarios ganen tracción y recuperen gradualmente terreno en términos reales, luego del deterioro observado desde el segundo semestre del año pasado.
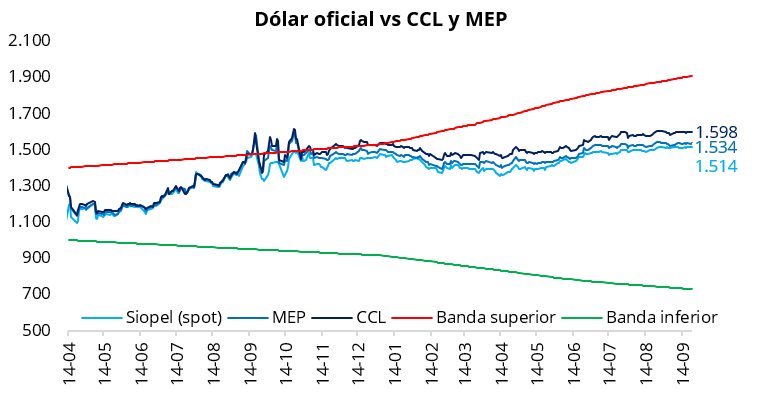
El tipo de cambio oficial cerró la jornada sin cambios, ubicándose en $1.514. Por su parte los dólares financieros finalizaron la rueda con leves subas: el CCL cerró en torno a $1.600 (+0,1%), mientras que el MEP finalizó en la zona de $1.535 (+0,1%). En este contexto, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 5,5%, mientras que el diferencial entre el CCL y el MEP se ubicó por encima del 4,0%.
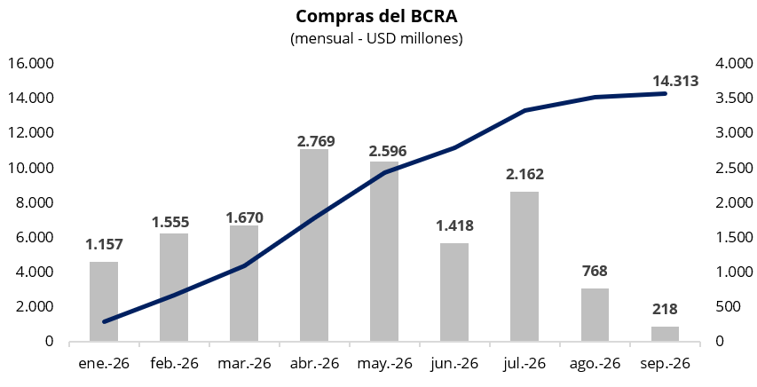
En una rueda con un volumen operado cercano a los USD 610 millones, el Banco Central compró USD 7 millones, acumulando USD 218 millones en septiembre y USD 14.313 millones en lo que va del año. De esta manera, el BCRA continúa con una mínima intervención compradora en el mercado oficial, adquiriendo ayer cerca del 1% del volumen operado.
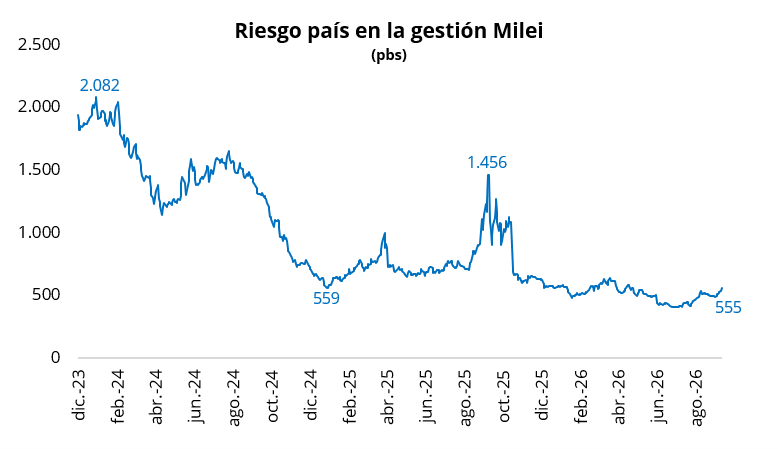
Los bonos soberanos en dólares extendieron la racha negativa con una caída promedio del 0,8%. Los Globales en Nueva York tuvieron una nueva jornada negativa, con caídas de hasta 1,1% en el tramo largo de la curva, llevando el precio promedio ponderado por outstanding en torno a los USD 75,5. En línea con esta dinámica, el riesgo país anotó una nueva suba y se ubicó en la zona de los 555 puntos básicos, máximo nivel desde principios de mayo.
Hoy, la provincia de San Juan buscará regresar al mercado internacional de deuda con una emisión de hasta USD 600 millones en bonos denominados en dólares, bajo ley Nueva York y con un plazo de nueve años. Los títulos pagarán intereses semestrales y amortizarán el capital en tres cuotas durante los últimos tres años, mientras que los fondos obtenidos estarán destinados al financiamiento de obras de infraestructura. La emisión cuenta con una calificación de “B-(EXP)” por parte de Fitch Ratings y marcaría el regreso de San Juan al mercado luego de casi tres décadas. De concretarse, San Juan será la séptima provincia en acceder al mercado durante el actual gobierno, luego de Córdoba, CABA, Santa Fe, Entre Ríos, Chubut y Neuquén.
Por el lado de la deuda soberana en pesos, las curvas cerraron la jornada sin grandes cambios respecto del lunes, a la espera del anuncio de licitación de mañana. Los títulos CER finalizaron con rendimientos reales promedio de 5,1% para 2027 y 9,3% para 2028, mientras que los instrumentos a tasa fija cerraron con rendimientos en torno al 1,80%-2,15% TEM. Por su parte, la tasa de caución finalizó el día estable, con la caución a 1 día promediando 20,5% TNA.
Ayer el Tesoro realizó un canje voluntario de la letra dólar linked D30S6, con el objetivo de que el rollover de este instrumento, que vence a fin de mes, se realice con menor incertidumbre. En concreto, se canjearon USD 3.332 millones de la letra D30S6 (75,0% de aceptación) por USD 2.419 millones de la LELINK D30O6 (oct-26), USD 843 millones de la letra dólar linked D30N6 (nov-26) y USD 70 millones del bono dólar linked TZV28 (jun-28). De esta manera, quedarán por renovar alrededor de USD 1.098 millones de la letra D30S6 a fin de mes, junto con los otros vencimientos del mes. De cara al fixing de la LELINK previsto para el 25 de septiembre, el nivel de vencimientos será significativamente inferior al observado en los últimos meses, por lo que, a priori, no debería generar las mismas tensiones sobre el tipo de cambio que en ocasiones anteriores.
Por el lado del equity, en el mercado local el S&P Merval cerró la jornada de ayer prácticamente sin cambios en pesos y con una caída del 0,2% en dólares. De esta manera, el índice medido en dólares se ubicó en torno a los USD 1.875. Por su parte, en Nueva York, los ADRs argentinos finalizaron la rueda con mayoría de caídas, destacándose las bajas de Cresud (-2,7%), IRSA (-1,4%) y Galicia (-1,2%).