Los activos argentinos volvieron a atravesar una semana negativa, con caídas tanto en la renta variable como en los bonos soberanos en dólares. Si bien el desempeño estuvo afectado en buena medida al comienzo de la semana por factores externos, particularmente por el shock regional generado tras la elección en Brasil, también persiste un componente local. En este sentido, el mercado parece continuar recalibrando las probabilidades del escenario político de 2027. La debilidad que todavía muestra la actividad económica, que habría ingresado en una recesión técnica durante el tercer trimestre, constituye un factor relevante en este proceso, en tanto puede afectar los niveles de aprobación del gobierno y, consecuentemente, volver más competitivo el escenario electoral. Así, las valuaciones parecen estar incorporando una mayor incertidumbre respecto de la continuidad del oficialismo, con un escenario que comienza a perfilarse como más binario.
Por su parte, el frente externo continúa mostrando fundamentos relativamente sólidos, lo que también se reflejó en el comportamiento del tipo de cambio durante la semana. A pesar del shock regional generado por Brasil, que provocó algunos días de volatilidad y presiones al alza, las tensiones cambiarias se mantuvieron acotadas y no derivaron en un deterioro significativo de la dinámica del mercado. Frente a estas presiones, el BCRA interrumpió sus compras de divisas en el mercado de cambios, mientras que el Tesoro intervino mediante ventas de dólares en el mercado oficial. A su vez, el Banco Central recurrió a otros mecanismos de intervención, a través del mercado de futuros y de los instrumentos dólar linked, para contener la volatilidad. Una vez que pasó el efecto Brasil, la dinámica cambiaria volvió a normalizarse. En este sentido, la situación actual presenta diferencias importantes respecto de 2018, durante el tercer año de la presidencia de Macri. Mientras que entonces la economía acumulaba un déficit de cuenta corriente, hoy el saldo es superavitario. Esta diferencia constituye un respaldo relevante frente a shocks externos y ayuda a explicar por qué las presiones cambiarias, aun en un contexto de volatilidad regional y global, no adquirieron la misma magnitud ni persistencia.
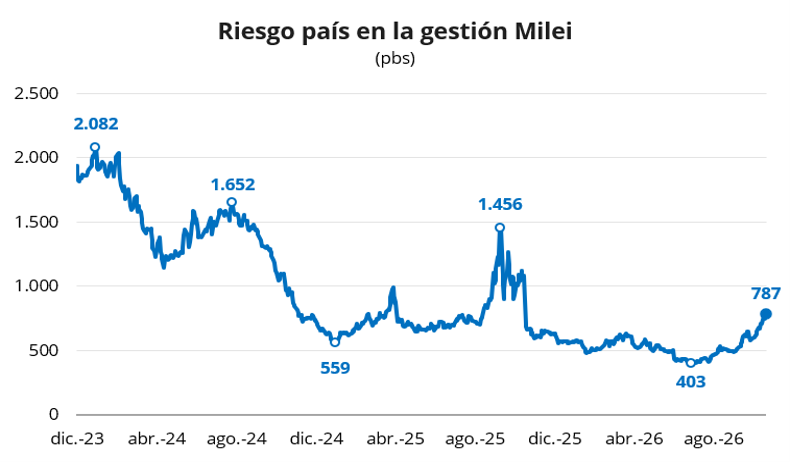
Los bonos soberanos en dólares cerraron el viernes con caídas, encadenando la tercera semana consecutiva en terreno negativo. Los Globales en Nueva York retrocedieron un 1,4% en promedio en la última rueda y acumularon una caída promedio del 2,4% en la semana. En el mes de octubre, los Globales retrocedieron en promedio un 4,8%, ubicando el precio promedio ponderado por outstanding en torno a USD 69,4. En este contexto, el riesgo país subió 79 puntos básicos en la semana, hasta los 787 puntos básicos, máximo nivel desde fines de octubre de 2025.
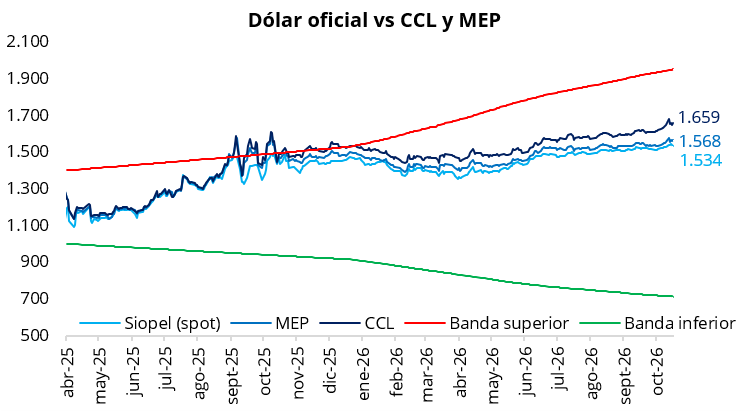
El tipo de cambio oficial finalizó el viernes con una caída del 0,3%, cerrando la semana en $1.534 (+$4,5 respecto de la semana previa). De esta manera, el dólar oficial finalizó octubre con una suba promedio del 0,7% respecto de septiembre y se ubicó un 21,4% por debajo de la banda superior de $1.951. En términos reales, el tipo de cambio oficial se apreció 1,0% en octubre, suponiendo una inflación del 1,9% para el mes, sumando así tres meses consecutivos de apreciación real. Por su parte, los dólares financieros finalizaron la semana con subas: el CCL cerró en torno a $1.660 (+0,5%), mientras que el MEP se ubicó cerca de $1.570 (+0,4%). De esta manera, la brecha entre el CCL y el tipo de cambio oficial se amplió hacia la zona del 8,0%, mientras que el diferencial entre el CCL y el MEP se ubicó por encima del 5,5%.
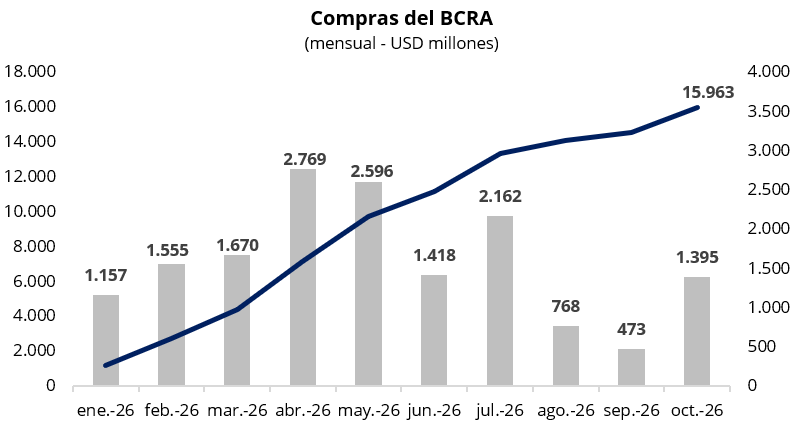
El Banco Central cerró octubre con compras por USD 96 millones en la rueda del viernes, totalizando en el mes adquisiciones por USD 1.395 millones, por encima de los registros de agosto y septiembre. De esta manera, las compras del BCRA en lo que va del año ascienden a USD 15.963 millones. En una rueda con un volumen operado cercano a los USD 520 millones, el BCRA finalizó la semana con una intervención compradora cercana al 20% del volumen operado en el mercado oficial. En el mes de octubre, en un contexto de mayores liquidaciones del agro y de emisiones de deuda corporativa y provincial, el BCRA tuvo una participación compradora promedio del 12% del volumen operado, muy por encima del 3% registrado en septiembre.
El Banco Central informó que la balanza de pagos en base caja registró en septiembre un superávit de cuenta corriente de USD 1.521 millones, encadenando el sexto saldo positivo consecutivo. En el acumulado de los primeros nueve meses del año, la cuenta corriente cambiaria mostró un superávit de USD 5.858 millones, frente al superávit de USD 2.582 millones observado en el mismo período del año pasado. El superávit de agosto se explicó por el saldo positivo de la cuenta “Bienes” (USD 3.317 millones), impulsado nuevamente por el gran desempeño de las exportaciones, que compensaron los déficits observados en “Ingreso primario” (USD 722 millones) y “Servicios” (USD 1.061 millones).
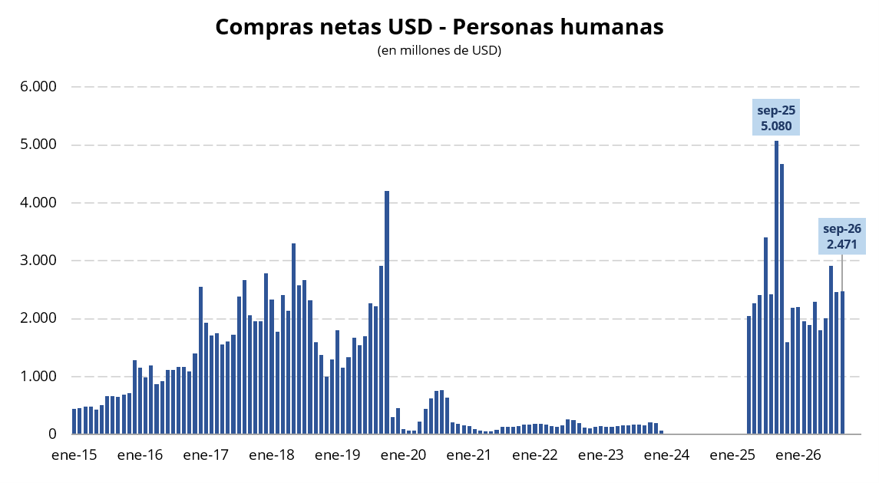
En septiembre, 1,6 millones de personas compraron divisas por un total de USD 2.896 millones, lo que implicó una suba de USD 43 millones respecto de agosto. Por su parte, la formación neta de activos externos de las personas humanas se ubicó en USD 2.896 millones, de los cuales USD 2.471 millones correspondieron a billetes (tenencia de moneda extranjera en efectivo) y USD 426 millones a divisas (depósitos y otros activos en moneda extranjera), lo que representó una caída de USD 37 millones respecto del mes previo.
Por el lado de la deuda soberana en pesos, las curvas cerraron la semana en terreno positivo. La curva a tasa fija finalizó la semana en torno al 1,90% TEM en el tramo corto y al 2,10% TEM en el tramo largo. Por su parte, la nueva LECAP S26F7, con vencimiento en febrero de 2027, comprimió levemente en su debut respecto de la tasa de corte de la licitación. En cuanto a la curva CER, los rendimientos reales promedio se ubicaron en 4,3% para 2027 y 9,2% para 2028, frente al 3,5% y 9,0% registrados la semana anterior, respectivamente. En tanto, la tasa de caución finalizó la jornada al alza respecto del jueves, con la caución a 3 días (próximo día hábil) promediando 21,5% TNA el viernes, posiblemente reflejando una mayor demanda de liquidez por el cierre de mes.
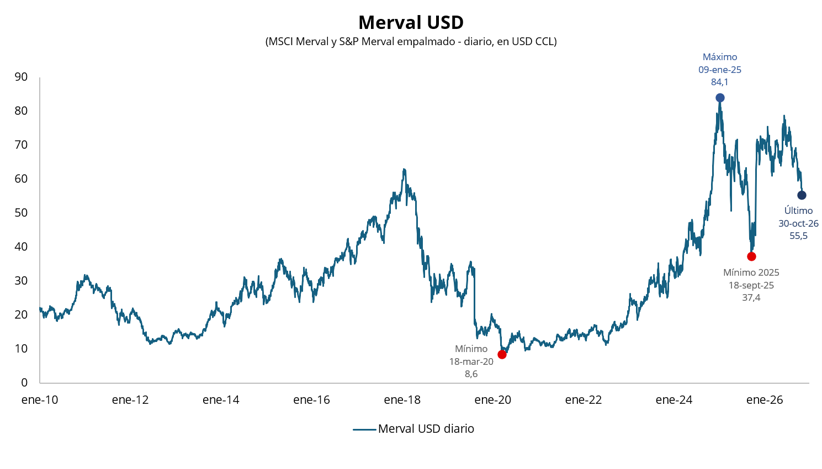
En el mercado local, el MSCI Merval registró la peor semana del año, con una caída del 10,0% en pesos y del 10,6% en dólares. En la rueda del viernes, el índice encadenó su quinta jornada consecutiva a la baja, retrocediendo un 2,6% en moneda local y un 3,1% en dólares, hasta ubicarse en USD 55,5. En línea con la tendencia local, y en una jornada de fuertes caídas en el equity global, los ADRs argentinos en Nueva York finalizaron la semana con bajas generalizadas el viernes. Las mayores caídas se observaron en Edenor (-6,2%), TGS (-5,4%), Central Puerto (-4,2%) y Galicia (-4,2%).