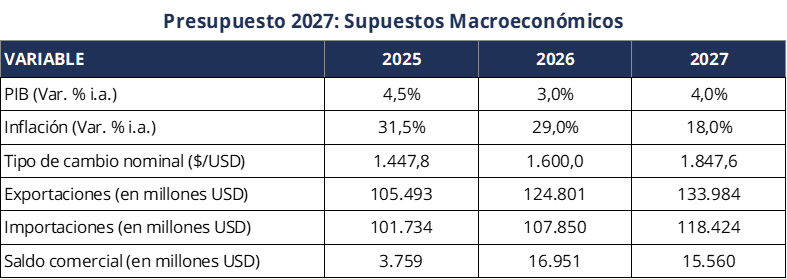
El gobierno presentó el proyecto de Presupuesto 2027, que comenzaría a ser tratado en los primeros días de octubre y posteriormente deberá ser debatido y aprobado por ambas Cámaras. Entre los principales supuestos macroeconómicos, el Ejecutivo proyecta un crecimiento del PBI del 4%, una inflación promedio de 21,2% (variación interanual del 18% para dic-27) y un tipo de cambio promedio de $1.728, que alcanzaría $1.847,6 en diciembre. A su vez, estima exportaciones superiores a USD 130.000 millones y un superávit comercial de bienes y servicios superior a USD 15.000 millones. En materia fiscal, el proyecto contempla nuevamente superávit financiero, con el objetivo de alcanzar cuatro años consecutivos de resultado positivo.
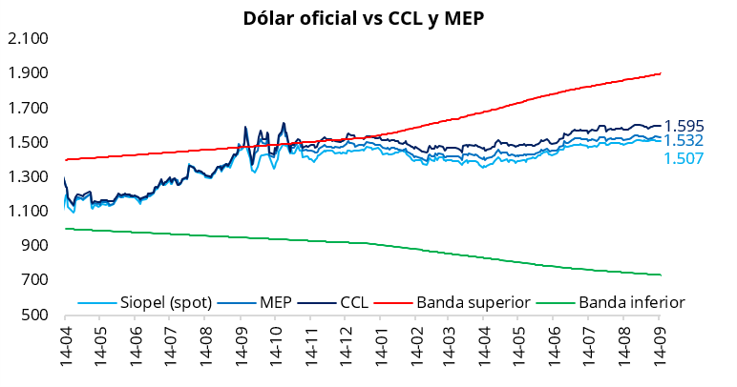
El tipo de cambio oficial cerró la jornada de ayer con una leve caída del 0,1%, ubicándose en $1.506,5 (-$1 respecto del lunes). De esta manera, el dólar oficial sumó su cuarta jornada a la baja y se ubica un 20,7% por debajo de la banda superior de $1.900. En la misma línea, los dólares financieros operaron estables: el CCL cerró en torno a $1.595, mientras que el MEP finalizó en la zona de $1.530. En este contexto, la brecha entre el CCL y el tipo de cambio oficial se mantuvo en torno al 6,0%, mientras que el diferencial entre el CCL y el MEP se ubicó por encima del 4,0%.
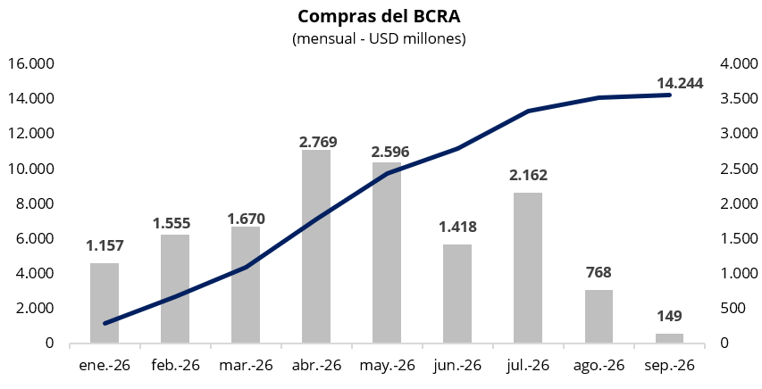
En una rueda con un volumen operado cercano a los USD 840 millones, el Banco Central compró USD 14 millones, acumulando USD 149 millones en septiembre y USD 14.244 millones en lo que va del año. De esta manera, el BCRA continua con una mínima intervención compradora en el mercado oficial, adquiriendo ayer cerca del 2% del volumen operado.
El ministro Caputo anunció la apertura de las ofertas técnicas para la privatización de AySA, de la que participaron dos oferentes. El proceso contempla la venta de la totalidad de las acciones estatales, correspondientes al 90% de la empresa, junto con un plan obligatorio de inversiones y expansión del servicio. En este sentido, el futuro operador deberá cumplir con obligaciones de inversión por más de USD 2.000 millones durante los primeros cinco años, destinadas a ampliar y mejorar la calidad del servicio. Además, durante este primer ciclo de cinco años, el esquema establece que el nivel tarifario vigente al momento de la presentación de las ofertas se mantenga constante en términos reales.
Los bonos soberanos en dólares registraron una caída promedio del 0,6% en la rueda de ayer, con fuertes bajas de hasta 0,9% en el tramo largo de la curva. Como resultado, el precio promedio ponderado por outstanding de los Globales en Nueva York se ubicó en USD 76,8, el menor nivel desde mediados de mayo. Por su parte, el riesgo país volvió a superar los 500 puntos básicos, ubicándose en torno a los 505 puntos básicos.
Por el lado de la deuda soberana en pesos, las curvas extendieron el buen desempeño del lunes: tanto la curva a tasa fija como la CER operaron con subas de precios a lo largo de toda la curva. De esta manera, la curva a tasa fija operó con rendimientos en torno al 1,85%–2,15% TEM, con fuerte demanda en los títulos con vencimiento en noviembre y enero. Por su parte, la curva CER avanzó 0,2% en promedio, destacándose nuevamente el tramo 2027, con subas de hasta 0,5%. En términos de rendimientos reales, el promedio se ubicó en 5,2% para 2027 y 8,9% para 2028. En tanto, la tasa de caución cerró levemente a la baja respecto del lunes, con la caución a 1 día promediando 20,5% TNA.
Por el lado del equity, en el mercado local el S&P Merval cerró la jornada de ayer con una caída del 0,2% tanto en pesos como en dólares. De esta manera, el índice encadenó su tercera rueda en terreno negativo, ubicándose en torno a los USD 1.930. Por su parte, en Nueva York, los ADRs argentinos finalizaron la rueda con rendimientos mixtos, destacándose las subas de YPF (+2,3%), Telecom (+1,0%) y Loma Negra (+0,9%). En tanto, el sector bancario operó en terreno negativo: Galicia (-1,9%), Supervielle (-1,7%), BBVA (-1,6%) y Macro (-1,1%).